Dólar Oficial
$1.570
Dólar Blue
$1.555
Dólar Tarjeta
$2.041
Euro
€1.738,38
Real
R$281,46
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
INFORME FINANCIERO NACIONAL
La mora PYME en Tucumán escaló al 12,4% y la deuda promedio por empresa trepó a $24 millones
Un relevamiento expone que las pequeñas empresas de la provincia superan holgadamente la media del país en incumplimiento crediticio, en el marco de una morosidad productiva que creció 840% en la Argentina.

El informe nacional sobre el mapa del endeudamiento empresarial presentado en el Senado de la Nación reveló una dramática profundización del deterioro financiero de las pequeñas y medianas empresas en todo el país, impulsado por una suba real del 840% en la morosidad entre agosto de 2024 y septiembre de 2026, un escenario crítico en el cual Tucumán destaca negativamente al superar la media nacional tanto en la tasa de mora como en el monto promedio adeudado por las firmas en cesación de pagos. El trabajo elaborado por el Centro de Estudios para la Ciudad y APYME pone al descubierto el ahogo del tejido productivo regional frente a la parálisis de los créditos y la caída de la demanda.
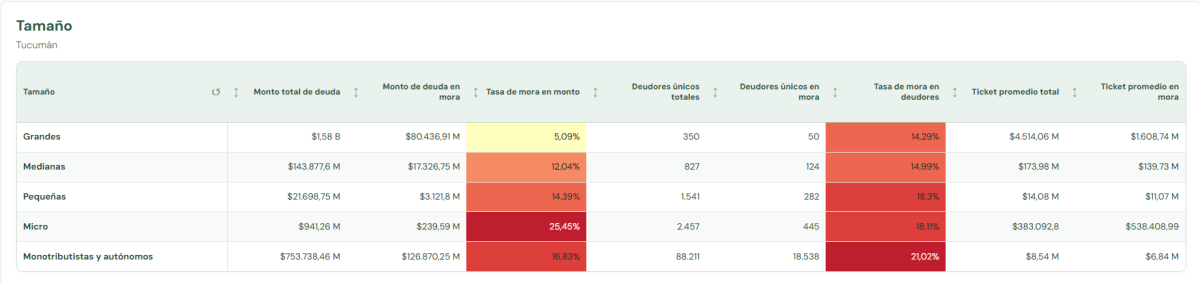
En el caso de Tucumán, el diagnóstico, al que tuvo acceso Tendencia de Noticias, refleja números alarmantes que ubican al entramado provincial por encima de los parámetros generales del país. La tasa de mora sobre el volumen crediticio adeudado por las pymes tucumanas trepó al 12,42%, lo que representa un diferencial negativo de 4,22 puntos porcentuales respecto del promedio de la Argentina (8,2%). De igual modo, la proporción de deudores en mora alcanzó el 17,64% de las firmas locales, situándose 4,92 puntos por arriba de la marca nacional. El compromiso financiero impago en la provincia acumula un total de $20.688 millones distribuido entre 851 deudores únicos, arrojando una deuda promedio por empresa morosa de $24,31 millones, valor que sobrepasa en un 123,4% la cifra promedio del país.
El impacto del estrangulamiento financiero dentro del territorio tucumano muestra marcadas desigualdades según el departamento y el sector de actividad. En el desglose geográfico, la localidad de Graneros encabeza el nivel de mora con un 40%, seguida por Trancas con un 33,33% y Leales con un 31,01%. Más atrás se ubican la Capital con el 16,65%, Yerba Buena con el 13,46% y Chicligasta con el 11,04%. Por dimensión empresarial, las firmas clasificadas dentro del segmento "micro" registran una morosidad acumulada de $239,59 millones, una tasa de mora sobre monto del 25,45% y 445 deudores únicos, con un ticket promedio en mora de $538.408.
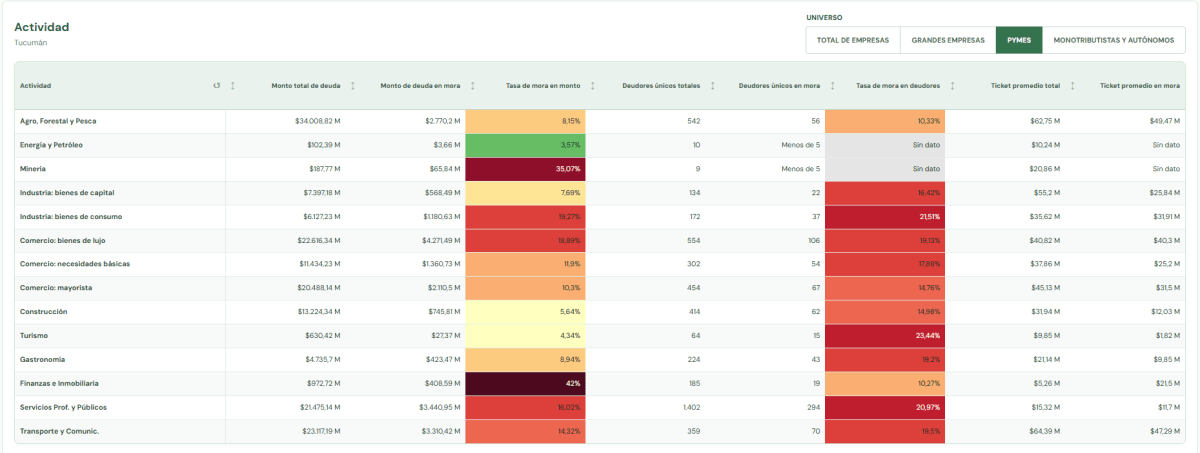
Al analizar las ramas productivas tucumanas, las "finanzas e inmobiliarias" ostentan la mayor tasa de incumplimiento sobre monto con un 42%. Por su parte, el "comercio de bienes de lujo" concentra la mayor masa de deuda en mora con $4.271 millones, mientras que "servicios profesionales y públicos" agrupa a la mayor cantidad de deudores únicos con 294 empresas. El rubro de "agro, forestal y pesca" destaca por registrar la deuda promedio más elevada por moroso, alcanzando los $49,47 millones.
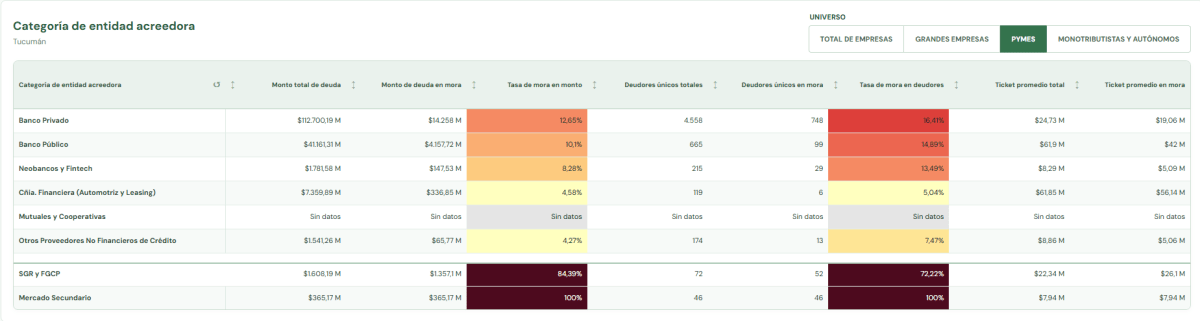
En cuanto a las entidades acreedoras, la banca privada absorbe la mayor proporción del pasivo impago tucumano con $14.258 millones repartidos en 748 deudores y una mora del 12,65%, aunque el ticket promedio más voluminoso corresponde a las compañías financieras especializadas en "automotores y leasing", con $56,14 millones por cliente adeudado.
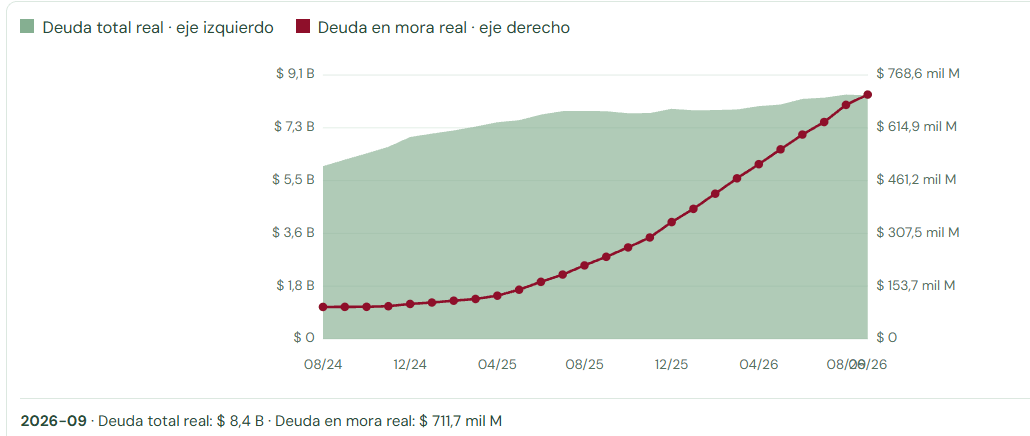
A escala federal, la investigación, expuesta ante el Congreso por los senadores Mariano Recalde y Eduardo "Wado" de Pedro trazó una radiografía sombría del sistema crediticio. El stock real de deuda total de las compañías argentinas alcanzó en septiembre los $87,94 billones a valores deflactados por inflación, de los cuales $3,51 billones corresponden a mora efectiva. Mientras el saldo total de financiamiento creció un 72,3% entre agosto de 2024 y septiembre de 2026, las obligaciones impagas saltaron un 840% real. El informe evidencia que la expansión crediticia previa a mediados de 2025 favoreció a las grandes corporaciones, tras lo cual el flujo prestable se estancó pero la cantidad de empresas insolventes continuó en aumento sostenido. Además, la mitad de las firmas morosas arrastra entre 3 y 13 meses en esa condición, registrando una mediana previa de medio año antes de caer en cesación de pagos.
La brecha por escala de producción resulta elocuente en el cuadro nacional: la tasa de mora del 8,2% en las pymes es 2,1 veces superior a la de las grandes corporaciones (3,9%), mientras que entre las microempresas escala al 17,6% y en los trabajadores autónomos y monotributistas se sitúa en el 11,6%. Por ramas de actividad, las microempresas de la gastronomía registran el pico de mora del país con 29,2%, secundadas por la construcción con 27,5%, la minería con 23,9%, la industria de bienes de consumo con 20,7%, el comercio de primera necesidad con 18,7%, el transporte con 17,9% y los servicios profesionales con 17%. El deterioro contrasta fuertemente con la situación de las grandes firmas de esos mismos sectores; en gastronomía la gran empresa solo tiene un 2,7% de mora, en construcción un 7,6% y en industria un 3,9%.
El quiebre de la cadena de pagos se refleja de igual forma en la operatoria comercial. Entre enero de 2025 y septiembre de 2026, los cheques rechazados se multiplicaron por 2,5 en volumen de unidades, acumulando un volumen real de $497.800 millones en septiembre a través de 137.100 instrumentos botados. El 99,3% de los rechazos obedeció a la falta de fondos disponibles en cuenta, con una suba del 151,3% en la cifra de emisores únicos y una leve baja del 3% en el monto promedio de cada documento.
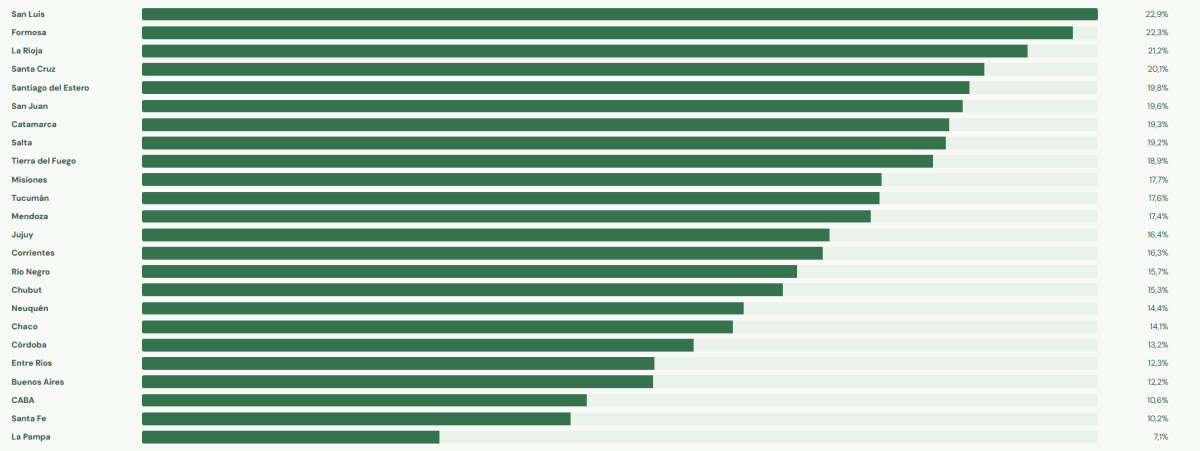
La reestructuración de pasivos tampoco logró amortiguar el colapso. Entre abril y septiembre de 2026, la masa de deudores refinanciados aumentó 75,9% y el monto involucrado creció 111%, pero el 45,3% de las firmas refinanciadas reincidió en la mora, un 36,9% se mantuvo atascado sin mejoras y apenas un 17,8% saneó su estado financiero. En paralelo, la morosidad bancaria se entrelaza con el incumplimiento tributario: un 19,7% de las empresas en mora bancaria registra también deuda fiscal ante la agencia recaudadora nacional, proporción que trepa al 28,65% en las microempresas con peor calificación crediticia. En la distribución provincial, San Luis encabeza la morosidad empresaria del país con 22,2%, Formosa con 21,7% y La Rioja con 20,9%, en tanto La Pampa (6,9%), Santa Fe (10,1%) y la Ciudad de Buenos Aires (10,6%) presentan los índices más moderados.
Durante el encuentro legislativo, la economista Delfina Rossi advirtió que la masa de pequeñas unidades atraviesa una severa asfixia financiera y remarcó que no existe refinanciación sostenible si no se recompone la demanda. Por su parte, el senador Mariano Recalde cuestionó la efectividad de las medidas paliativas al sostener: "Si no reactivamos el consumo, si no reactivamos la actividad económica, si las familias no empiezan a tener suficientes ingresos como para hacer frente a sus gastos, esto va a volver a empezar". En esa línea, el senador Jorge Capitanich planteó la necesidad de definir normas defensivas para el empleo, la senadora Alicia Kirchner recordó la existencia de más de 60 proyectos sobre endeudamiento en tratamiento, y Julián Moreno, referente de APYME, sentenció: "Si nosotros no hacemos algo hoy para sostener a las unidades productivas que están cayendo, se dificultará la recuperación de la actividad económica".

Más de economía